Taxe SRL 2026: impozit micro 1%, dividende 16%, TVA 21%
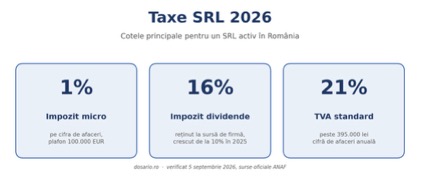
Taxe SRL 2026: un SRL plătește, în principal, 1% impozit pe venituri (regim micro, plafon 100.000 EUR), 16% impozit pe dividende, 21% TVA (peste 395.000 lei cifră de afaceri), plus contribuții salariale dacă are angajați. Trei schimbări majore față de 2025: cota de 3% pentru micro a dispărut, dividendele au urcat de la 10% la 16%, iar TVA-ul standard s-a mărit de la 19% la 21%.
Ce taxe plătește un SRL în 2026?
Pentru un SRL activ în 2026, cinci categorii de taxe apar aproape mereu, indiferent de domeniul de activitate: impozitul pe venit (regim micro) sau pe profit, impozitul pe dividende, TVA-ul (dacă e plătitor), contribuțiile pentru angajați și taxele locale. Cifrele-cheie actualizate arată așa:
| Tip taxă | Cotă 2026 | Cine plătește | Bază legală principală |
| Impozit micro | 1% pe cifra de afaceri | Firma | OUG nr. 89/2025 |
| Impozit pe profit | 16% pe profit impozabil | Firma | Cod fiscal, Legea nr. 227/2015 |
| Impozit pe dividende | 16% pe dividend brut | Firma reține la sursă | Legea nr. 141/2025 |
| CASS pe dividende | 10% pe plafoane fixe (6/12/24 salarii minime) | Asociatul | Cod fiscal |
| TVA standard | 21% | Firma (dacă e plătitoare) | Legea nr. 141/2025 |
| CAS (pensie) | 25% din salariul brut | Angajatul (reținut de firmă) | Cod fiscal |
| CASS (sănătate) | 10% din salariul brut | Angajatul (reținut de firmă) | Cod fiscal |
| Impozit venit salarial | 10% | Angajatul (reținut de firmă) | Cod fiscal |
| CAM (contribuție muncă) | 2,25% din salariul brut, peste brut | Firma | Cod fiscal |
Ordinea în care apar aceste taxe pentru un SRL nou depinde mult de cifra de afaceri și de dacă are sau nu salariați. Un SRL micro fără vânzări mari și cu un singur administrator cu salariu minim va simți în special impozitul de 1% și costul salarial obligatoriu; unul care distribuie profit către asociați va simți masiv creșterea de la 10% la 16% pe dividende.
Cât este impozitul pe microîntreprindere în 2026?
Impozitul pe veniturile microîntreprinderilor este 1% pentru toți în 2026, indiferent de codul CAEN sau de numărul de angajați. Cota de 3% (care se aplica anterior firmelor fără salariați) a fost eliminată prin OUG nr. 89/2025, publicată în decembrie 2025.
În practică, ca să rămâi în regimul micro trebuie să bifezi simultan condițiile de la art. 47 din Codul fiscal:
- cifră de afaceri sub 100.000 EUR/an, cumulată cu firmele legate (~509.850 lei, la cursul BNR din 31.12.2025)
- minimum un salariat cu normă întreagă sau administrator remunerat prin mandat, la nivelul salariului minim
- capitalul social deținut de persoane, altele decât statul sau unitățile administrativ-teritoriale
- firma să nu fie în dizolvare urmată de lichidare
- situațiile financiare anuale depuse la termen
- un asociat cu peste 25% în mai multe firme poate alege doar una la regim micro
Condiția veche despre consultanță/management (sub 80% din venituri) a fost eliminată din 2025. Dacă ratezi o condiție, firma trece automat la impozit pe profit din trimestrul abaterii (detalii mai jos).
Termenul de plată e trimestrial, până pe 25 a lunii următoare încheierii trimestrului. Declarația se depune electronic prin SPV, formularul D100.
Un exemplu numeric ajută: la o cifră de afaceri de 200.000 lei într-un trimestru, impozitul micro este 2.000 lei — o sumă mică față de alte costuri fiscale ale firmei. Adevărata problemă a regimului micro în 2026 nu mai este cota, ci încadrarea: plafonul de 100.000 EUR e semnificativ mai jos decât cei 250.000 EUR de anul trecut și scoate din regim toate firmele cu creștere rapidă.
Ce se schimbă la impozitul pe dividende în 2026?
Impozitul pe dividende a crescut de la 10% la 16% pentru orice dividend distribuit începând cu 1 ianuarie 2026, conform Legii nr. 141/2025. Firma îl reține la sursă și îl plătește la ANAF până pe 25 a lunii următoare plății către asociat.
Cheia este data DISTRIBUIRII (adică hotărârea AGA prin care se aprobă dividendele), nu data plății efective. Dividendele distribuite până la 31 decembrie 2025 rămân la 10% chiar dacă banii se transferă efectiv în 2026. Cele aprobate în hotărâre AGA după 1 ianuarie 2026 sunt la 16%, indiferent din ce an vine profitul care se distribuie.
Peste impozitul de 16% se poate adăuga și CASS de 10%, dacă veniturile tale extra-salariale (dividende nete, chirii, activități independente etc.) depășesc anumite plafoane anuale — calculate la salariul minim valabil la 1 ianuarie 2026 (4.050 lei, conform art. 155 Cod fiscal), nu la cel din iulie. Comparația se face pe dividendele NETE, după impozitul de 16%, nu pe suma brută din AGA:
peste 97.200 lei: CASS 9.720 lei (plafon maxim)
sub 24.300 lei (6 salarii minime): CASS 0 lei
24.300–48.600 lei (12 salarii minime): CASS 2.430 lei
48.600–97.200 lei (24 salarii minime): CASS 4.860 lei
Câți bani rămân efectiv în buzunarul asociatului?
Aici e întrebarea care contează cu adevărat: din venitul firmei, câți lei ajung, la final, la tine ca asociat? Răspunsul depinde de trei paliere — cheltuielile operaționale reale ale firmei, impozitul micro, apoi impozitul și CASS-ul pe dividende.
O precizare înainte de cifre: salariul minim s-a schimbat la jumătatea anului 2026 (4.050 lei brut în ianuarie-iunie, 4.325 lei brut din iulie, prin HG nr. 146/2026), deci costul anual real al unui administrator plătit la minim e o medie a celor două perioade — aproximativ 51.300 lei cost total pentru firmă pe an și aproximativ 31.600 lei net în mână pe an. Trei scenarii orientative arată mecanismul complet:
Scenariul 1 — SRL micro cu cifră mică (100.000 lei venituri/an)
Un consultant care emite facturi de 100.000 lei, cu cheltuieli operaționale simple de 30.000 lei (chirie sediu, contabilitate, câteva echipamente):
- Impozit micro (1%): 1.000 lei
- Salariu administrator (obligatoriu, la salariul minim, cost total firmă ~51.300 lei/an)
- Alte cheltuieli operaționale: 30.000 lei
- Profit disponibil pentru dividende: 100.000 − 1.000 − 51.300 − 30.000 = aproximativ 17.700 lei
- Impozit dividende (16%): 2.832 lei
- Dividende nete (după impozit): aproximativ 14.868 lei
- CASS: 0 lei (dividendele nete de 14.868 lei sunt sub plafonul de 24.300 lei, adică 6 salarii minime calculate la 4.050 lei)
- + Salariu net administrator: ~31.600 lei/an
- Total în buzunarul asociatului: aproximativ 46.500 lei
Scenariul 2 — SRL micro solid (300.000 lei venituri/an)
O firmă de servicii cu 300.000 lei venituri și 100.000 lei cheltuieli operaționale reale:
- Impozit micro (1%): 3.000 lei
- Salariu administrator: ~51.300 lei/an
- Cheltuieli operaționale: 100.000 lei
- Profit disponibil pentru dividende: 300.000 − 3.000 − 51.300 − 100.000 = aproximativ 145.700 lei
- Impozit dividende (16%): 23.312 lei
- Dividende nete (după impozit): aproximativ 122.388 lei
- CASS: dividendele nete de 122.388 lei depășesc plafonul de 97.200 lei (24 salarii minime), deci CASS se plătește fix la acest plafon maxim — 9.720 lei
- Dividende nete finale: aproximativ 112.668 lei
- + Salariu net administrator: ~31.600 lei/an
- Total în buzunarul asociatului: aproximativ 144.300 lei
Cât te costă concret majorarea impozitului pe dividende (2025 vs 2026)?
Pe același Scenariul 2, dacă distribuiai 145.700 lei ca dividende în 2025 (când cota era 10%), rețineai 14.570 lei impozit; în 2026, reții 23.312 lei — diferență de aproximativ 8.740 lei mai puțin în buzunar, doar din cauza cotei mai mari, pentru exact același profit. Diferența crește proporțional dacă distribui sume mai mari.
Scenariul 3 — pragul de trecere la impozit pe profit (400.000 lei venituri)
La 400.000 lei, ești încă sub plafonul micro (aproximativ 509.850 lei), dar deja aproape de limită. Trecerea la impozit pe profit înseamnă 16% aplicat pe profit, nu pe cifra de afaceri — dacă marja ta e mică (sub 6,25%), profitul poate fi de fapt MAI IEFTIN de impozitat decât micro-ul; dacă marja e mare, micro-ul rămâne avantajos. Punctul de echilibru matematic este exact: 1% pe venit = 16% pe profit atunci când marja de profit este 6,25%.
O simulare rapidă pe hârtie pentru firma ta, cu cifra reală de afaceri și cheltuielile reale, e mai utilă decât orice medie generală.
Când devine SRL-ul plătitor de TVA în 2026?
Plafonul pentru înregistrarea obligatorie ca plătitor de TVA în România este 395.000 lei cifră de afaceri pe an calendaristic, majorat de la 300.000 lei prin OG nr. 22/2025, în vigoare din 1 septembrie 2025 (neschimbat în 2026). Peste acest prag, firma trebuie să se înregistreze cel târziu la data depășirii plafonului.
Cotele TVA aplicabile în 2026, conform Legii nr. 141/2025, sunt:
| Cotă | Se aplică la |
| 21% | Cota standard — majoritatea bunurilor și serviciilor |
| 11% | Cota redusă unică — alimente, medicamente, cărți, cazare, restaurante, apă potabilă |
| 9% | Doar tranzitoriu, pentru locuințe cu antecontract/avans încheiat până la 31 iulie 2025 și livrare până la 30 septembrie 2026 inclusiv |
| 0% | Exporturi și livrări intracomunitare, în anumite condiții |
Vechile cote de 9% (redusă) și 5% (locuințe) au fost comasate în cota de 11%; regula practică e că, dacă nu știi sigur ce cotă se aplică, e cel mai probabil 21%. Cota redusă rămâne o excepție, listată explicit în art. 291 din Codul fiscal.
Termenul pentru TVA 9% la locuințe a fost prelungit recent: inițial fixat la 31 iulie 2026 prin Legea nr. 141/2025, a fost mutat la 30 septembrie 2026 prin Legea nr. 161/2026, după ce o avarie la sistemele informatice ale ANCPI a blocat temporar operațiunile de carte funciară necesare pentru autentificarea la notar. Un detaliu de nișă, dar relevant dacă lucrezi cu clienți din zona imobiliară.
Sub plafonul de 395.000 lei, firma facturează fără TVA cu mențiunea corespunzătoare pe factură — o simplificare notabilă pentru firmele mici, dar cu un cost ascuns: nu poți deduce TVA-ul plătit pentru achizițiile firmei, ceea ce contează mult dacă lucrezi cu furnizori mari care îți facturează 21%.
Ce contribuții salariale plătește un SRL pentru un angajat în 2026?
Pentru fiecare salariu brut plătit, contribuțiile sunt toate calculate și reținute de firmă, dar se împart, ca sarcină reală, între angajat și angajator. Structura pentru 2026 rămâne neschimbată față de 2025:
- Angajatul plătește (reținute din brut de către firmă): CAS 25%, CASS 10%, impozit pe venit 10% (aplicat pe baza rămasă după deducerea contribuțiilor sociale și a deducerii personale, unde e cazul).
- Firma plătește în plus, peste brut: CAM (contribuția asiguratorie pentru muncă) 2,25%.
Salariul minim brut are, în 2026, două niveluri diferite, stabilite prin HG nr. 146/2026: 4.050 lei în ianuarie-iunie și 4.325 lei din iulie până la final de an. Costul total pentru firmă (brut + CAM 2,25%) este de aproximativ 4.134 lei/lună în prima jumătate a anului și 4.418 lei/lună în a doua; salariul net pentru angajat este de aproximativ 2.574 lei/lună, respectiv 2.699 lei/lună, ținând cont și de facilitatea fiscală pentru suma neimpozabilă din salariul minim (300 lei până la 30 iunie, redusă la 200 lei din 1 iulie 2026). Pentru un an calendaristic întreg de 2026, costul mediu ajunge la aproximativ 51.300 lei, iar netul mediu la aproximativ 31.600 lei.
Pentru un SRL în regim micro, condiția de a avea cel puțin un salariat cu normă întreagă (sau un administrator remunerat) înseamnă, așadar, un cost obligatoriu de ordinul a 51.000-52.000 lei anual — de care trebuie să ții cont în orice calcul de rentabilitate a firmei. Practic, la o cifră de afaceri mică (sub 100.000 lei/an), impozitul de 1% dispare complet în fața acestui cost fix.
Ce se întâmplă când SRL-ul iese din regimul micro?
Dacă depășești plafonul de 100.000 EUR (aproximativ 509.850 lei) sau ratezi o altă condiție de micro, firma trece automat la impozit pe profit de 16% din chiar trimestrul în care s-a produs abaterea. Important: calculul impozitului pe profit se face luând în considerare doar veniturile și cheltuielile realizate începând cu trimestrul respectiv (art. 52 alin. 6 din Codul fiscal) — nu retroactiv, de la începutul anului fiscal. Ce se verifică cumulat de la 1 ianuarie e altceva: doar plafonul de 100.000 EUR, ca să se stabilească exact în care trimestru a avut loc depășirea (art. 52 alin. 5). Nu este o alegere — e o consecință automată a Codului fiscal.
Impozitul pe profit e diferit ca logică față de cel micro: se aplică 16% pe profitul impozabil (venituri minus cheltuieli deductibile), nu pe cifra de afaceri. Asta poate fi bun sau rău:
- Dacă ai marje mari (profit ridicat față de cifra de afaceri), 16% pe profit e MAI SCUMP decât 1% pe venit.
- Dacă ai marje mici (venituri mari, dar cheltuieli mari), 16% pe profit poate fi mai ieftin decât 1% pe tot venitul.
- Punctul matematic de echilibru este marja de 6,25% — sub el, profitul e mai ieftin; peste el, micro-ul e mai avantajos.
- Peste plafonul de 395.000 lei, se adaugă și obligația de TVA — un strat suplimentar de complexitate administrativă și cash-flow.
- Trecerea vine și cu obligații declarative noi: declarație anuală D101 (termen 25 iunie — 2026 e ultimul an cu acest termen comun pentru micro și impozit pe profit, din 2027 termenele se despart), plăți anticipate pe primele trei trimestre, alte evidențe contabile mai stricte.
Când firma se apropie de plafon, decizia relevantă nu mai este „cum evit trecerea”, ci „ce fac cu structura firmei ca să nu mă prindă neplanificat” — de la contracte spart între entități legate (atenție: sunt reguli anti-abuz stricte care verifică întreprinderile legate), până la o eventuală splitare de activități pe firme separate ori extindere planificată în alte forme juridice. E terenul unde o discuție cu contabilul chiar înainte de finalul anului fiscal face diferența.
Întrebări frecvente despre taxele SRL în 2026
Impozitul micro este 1.000 lei (1% din 100.000). Peste el, mai apar costul obligatoriu al unui salariat/administrator cu normă întreagă (aproximativ 51.000-52.000 lei/an, cost care are două niveluri diferite în 2026, în funcție de perioadă) și, dacă distribui profit, 16% pe dividende plus eventual CASS. Fără angajați reali în afară de administrator, cheltuiala fiscală totală pornește de la aproximativ 3.000-4.000 lei doar din impozitele directe ale firmei.
Se aplică 16%, cota din 2026, pentru că regula fiscală se raportează la data DISTRIBUIRII (hotărârea AGA), nu la anul în care s-a generat profitul. Un profit vechi de 3-4 ani distribuit în 2026 se impozitează la 16%, la fel ca profitul curent.
La depășirea plafonului de 395.000 lei cifră de afaceri pe an calendaristic, cu obligația de a depune cererea cel târziu la data depășirii. Peste plafon, aplici cota standard de 21% sau cota redusă de 11% pentru categoriile listate expres în art. 291 din Codul fiscal (alimente, medicamente, cărți, cazare, restaurante).
Da, chiar și un SRL inactiv are obligații declarative minime (declarații zero) și, dacă are salariat sau administrator remunerat, contribuțiile aferente. În plus, dacă nu îndeplinește condițiile pentru regimul micro (cel puțin un salariat/administrator remunerat), firma trece automat pe impozit pe profit, chiar dacă profitul este zero. Suspendarea temporară sau radierea sunt opțiuni distincte de „a nu face nimic”.
Depinde de marja de profit a firmei. La o marjă de profit de 10% (adică profitul reprezintă 10% din cifra de afaceri), impozitul pe profit este 1,6% din venit, deci de 1,6 ori mai scump decât micro-ul. La o marjă de 5%, impozitul pe profit este 0,8% din venit, aproape la jumătate față de cota micro. Punctul de echilibru matematic este exact la o marjă de 6,25%.
Informații verificate la 5 septembrie 2026, în cinci runde de verificare, inclusiv pe documente oficiale ANAF (ghiduri ale direcțiilor regionale ale finanțelor publice, actualizate pentru 2026): OUG nr. 89/2025, OUG nr. 8/2026, Legea nr. 141/2025, Legea nr. 161/2026, OG nr. 22/2025, Legea nr. 239/2025, Legea nr. 227/2015 (Codul fiscal, art. 47, 52, 155, 291), HG nr. 146/2026, ANAF (anaf.ro, static.anaf.ro), ONRC (onrc.ro), BNR (bnr.ro). Cotele, plafoanele și procedurile se pot modifica; verificați sursele oficiale înainte de a acționa. Acest articol are caracter informativ și nu constituie consultanță juridică sau contabilă.
Dacă vrei să înființezi un SRL sau să majorezi capitalul social la nivelul cerut de noua legislație, poți vedea detaliile serviciilor noastre de înființare SRL și majorare capital social, gestionate integral online. Acest ghid de taxe SRL 2026 pornește de la sursele oficiale de mai sus și va fi actualizat dacă apar noi modificări legislative.